
全国版 トップページ > お役立ち情報・コラム > 住宅購入はライフプランから逆算して家計破綻を防ぐ
お家探しやご購入に役立つ情報が盛り沢山
お役立ち情報・コラム
住宅購入はライフプランから逆算して家計破綻を防ぐ
目次
「この物件、予算内に収まるはず…でも、将来のことを考えると不安で踏み出せない」。そんな気持ちを抱えている方は、少なくないはずです。住宅購入は人生最大の買い物であると同時に、教育費や老後資金とも深くかかわる長期的な決断です。この記事では、住宅購入とライフプランの関係を丁寧に解説し、将来の家計破綻を防ぐための適正予算の考え方をご紹介します。
結論:住宅購入の予算は「ライフプラン」から逆算して決める

住宅購入の予算を決めるとき、年収倍率や今の家賃を目安にする方が多いですが、それだけでは将来の家計リスクを見落としてしまう可能性があります。長期的な収支の見通し、つまりライフプランを土台に据えて予算を逆算することが、安心できる住宅購入への第一歩です。
年収倍率や現在の家賃だけで判断してはいけない理由
「住宅ローンの目安は年収の5〜7倍」という考え方は広く知られていますが、これはあくまで借入可能額の目安であり、返済できる額とは別物です。年収が同じでも、お子さんの人数や進学先の希望、共働き継続の可否によって家計の余裕度は大きく変わります。
現在の家賃と同額なら返せると考えるのも危険です。賃貸と持ち家では、固定資産税・修繕積立金・火災保険料など、賃貸では不要だったコストが新たに発生します。月々の返済額だけで判断すると、実際の家計を圧迫するリスクがあるため、収支全体の流れを把握することが欠かせません。
ライフプランを立てることで「将来の家計破綻」を防げる
ライフプランとは、結婚・出産・子供の進学・定年退職といった人生の主要なイベントと、それに伴う収支の変化を時系列で整理した計画のことです。これを住宅購入前に作成することで、「ローン返済中に教育費のピークが重なる」「定年時にローンが残る」といった危険な時期を事前に把握できます。
問題が可視化されれば、繰り上げ返済の計画や購入時期の調整など、具体的な対策を打てます。ライフプランは家計の「羅針盤」のような存在であり、住宅購入という大きな決断を安心して進めるための根拠になります。

資金計画で押さえておくべき「人生の3大支出」のバランス
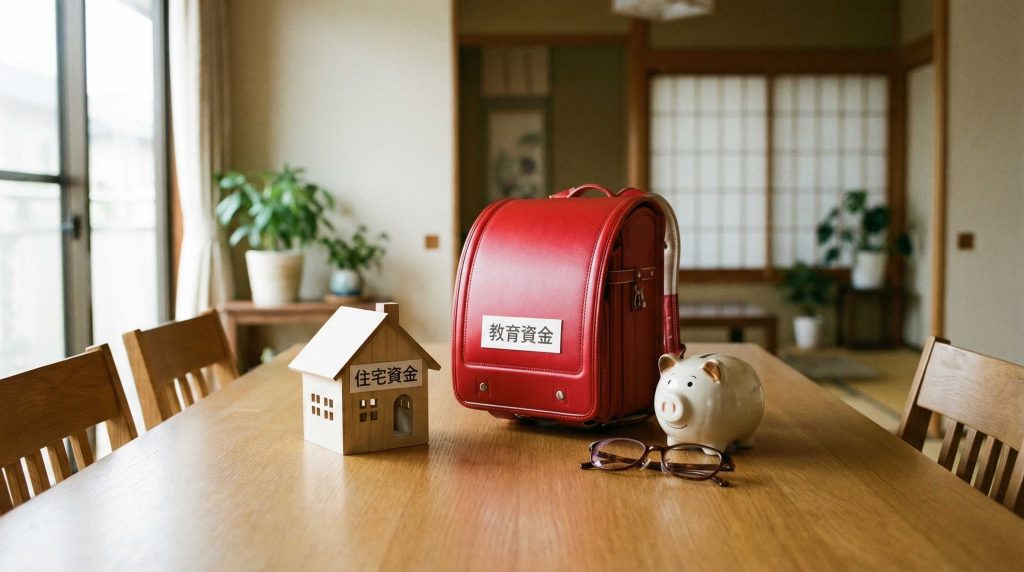
住宅資金・教育資金・老後資金は、人生の3大支出と呼ばれます。この3つは時期が重なることも多く、どれか一つに資金を集中させすぎると他が不足するリスクがあります。バランスよく備えるためにも、それぞれの特性をしっかり理解しておきましょう。
住宅資金:ローン返済以外にかかる維持費も計算に入れる
住宅にかかるコストは、購入時の頭金とローン返済だけではありません。毎年かかる固定資産税、10〜15年ごとに必要な外壁・屋根の大規模修繕、マンションであれば管理費・修繕積立金なども継続的に発生します。
国土交通省の調査によると、戸建住宅のメンテナンスにかかる費用は築20〜30年で数百万円規模になることも珍しくありません。資金計画では、住居費の総額=ローン返済額+維持費として考えることが大切です。購入後に「こんな費用がかかるとは思わなかった」と後悔しないよう、事前にしっかり把握しておきましょう。
教育資金:子供の成長に合わせた貯蓄と支出のピーク
教育費は、子供が大学進学を迎える時期に最も大きくなるという特徴があります。文部科学省の調査によると、国公立大学4年間の学費は約250万円、私立理系では約550万円にのぼります。さらに一人暮らしをさせる場合は生活費も加わるため、トータルで1,000万円近くになることもあります。
住宅購入後は毎月の家計にローン返済が加わるため、それ以前より貯蓄ペースが落ちやすい時期でもあります。お子さんの年齢と進学希望を考慮して、教育費のピークがいつ来るかを把握し、それまでに必要な積立額を逆算しておくことが重要です。
老後資金:定年後の生活費とローン完済のタイミング
老後の生活費については、総務省統計局「家計調査年報(家計収支編)2023年(令和5年)結果の概要」によると、65歳以上の夫婦二人世帯で月平均消費支出は約25万959円が目安とされています。公的年金だけでは不足する場合が多く、差額を自己資金で補う必要があります。
住宅購入のライフプランを考える上で特に注意したいのが、定年時点でローンが残っているかどうかです。退職後は収入が大幅に減少するため、年金とローン返済が重なる状況は家計を強く圧迫します。ローンの返済期間や完済年齢を設計する際には、老後の生活費確保を見据えた逆算が不可欠です。iDeCoやNISAといった制度を活用した積立も、早めに検討しておくとよいでしょう。
失敗しないライフプランの立て方と予算設定の3ステップ
ライフプランと聞くと難しそうに感じるかもしれませんが、実は順序立てて考えれば、ご自身でも取り組めます。ここでは、住宅購入の適正予算を導き出すための3つのステップをご紹介します。
ステップ1:家族の将来とライフイベントを書き出す
まず最初に行うのは、家族全員のライフイベントを一覧化することです。子供の進学・独立、自身や配偶者の転職・退職・定年、親の介護など、今後20〜30年間に想定されるイベントをすべて書き出してみましょう。
書き出す際には、「いつ(年齢・西暦)」「何が起きるか」「どれくらいの費用がかかりそうか」の3点をセットで整理するのがおすすめです。漠然とした不安を「見える化」することで、本当に資金が不足しそうな時期とそうでない時期を区別できます。まずは思いつくままに書き出すことから始めてみてください。
ステップ2:将来の収入・支出の変化をシミュレーションする
ライフイベントを洗い出したら、次は収入と支出が将来どのように変化するかを数字で追いかける作業です。昇給・昇進による収入増、育児休業や時短勤務による収入減、子供の独立後の支出減など、年ごとの変化を大まかに試算します。
このとき、楽観的な前提だけに頼らないことが大切です。「共働きが続く前提」「昇給が予定通り進む前提」だけで計算すると、現実との乖離が生まれやすくなります。収入が現状維持・もしくは一時的に減少するシナリオも用意して、悲観的なケースでも家計が成り立つかどうかを確認しましょう。
ステップ3:無理なく返済できる「適正予算」を算出する
ステップ1と2を踏まえたうえで、いよいよ住宅購入の適正予算を算出します。一般的に、毎月のローン返済額は手取り月収の20〜25%以内が無理のない返済の目安とされています。
適正予算を算出する際の考え方は次のとおりです。
- 手取り月収から生活費・保険料・教育費の積立を差し引く
- 残った金額のうち20〜25%を返済に充てられる上限として設定する
- その月々の返済上限額から、借入可能な総額を逆算する
- 頭金(自己資金)を加えた金額が「購入できる住宅の適正予算」
この方法で算出した予算は、銀行の審査で借りられる額より低くなる場合もありますが、それが家計の実力に合った真の適正額です。借りられる額と返せる額は別物であることを、常に念頭に置いておきましょう。
自分だけで不安な場合はプロやツールを活用しよう
ライフプランの作成や予算の算出は、慣れないうちは難しく感じることもあります。そんなときは、デジタルツールやファイナンシャルプランナー(FP)の力を借りることで、より精度の高い計画が立てられます。
ライフプランシミュレーションツールで概算を掴む
インターネット上には、収入・支出・家族構成などを入力するだけで将来の家計収支をグラフで確認できるライフプランシミュレーションツールが複数公開されています。たとえば、金融広報中央委員会のライフプランシミュレーションは無料で利用でき、初心者にも使いやすいのでおすすめです。
ツールを使うメリットは、数値を変えながら「住宅ローンをあと500万円減らしたら?」「共働きをやめたら?」といった複数のシナリオを手軽に比較できる点です。概算をつかむファーストステップとして、まずはシミュレーションを試してみることをおすすめします。
ファイナンシャルプランナー(FP)へ相談するメリット
ツールである程度の概算が把握できたら、次はプロへの相談を検討してみましょう。ファイナンシャルプランナー(FP)は、家計の専門家として住宅ローン・教育資金・老後資金を総合的に見たうえで、個人の状況に合ったアドバイスをしてくれます。
FPへの相談には以下のようなメリットがあります。
- 個別の家計に合わせた精緻なシミュレーションが受けられる
- 見落としがちな保険料・税金・社会保険料なども含めて試算できる
- 住宅購入のタイミングや頭金の額について客観的な意見が得られる
- 不安な点をその場で質問でき、納得してから購入を進められる
相談費用は無料のケースから有料のケースまでさまざまですが、不動産会社や住宅メーカー提携のFP相談は初回無料で利用できる場合も多いため、積極的に活用することをおすすめします。

まとめ
住宅購入の適正予算は、年収倍率や現在の家賃だけでなく、ライフプランを基にした長期的な収支の見通しから逆算して決めることが大切です。住宅資金・教育資金・老後資金という人生の3大支出のバランスを意識しながら、ライフイベントの洗い出し → 収支シミュレーション → 適正予算の算出という3ステップで計画を立てましょう。
自身での作成に不安を感じる場合は、シミュレーションツールやファイナンシャルプランナーへの相談を積極的に活用してください。将来の家計破綻を防ぐためにも、住宅購入前にしっかりとしたライフプランを整えることが、長期的な安心につながります。
住宅購入とライフプランについてよくある質問
住宅購入前にライフプランを立てる必要はありますか?
はい、必要です。住宅ローンの返済は20〜35年にわたるため、教育費・老後資金などの将来の支出と重なる時期を事前に把握することが、家計破綻を防ぐうえで非常に重要です。購入前にライフプランを整えることで、無理のない適正予算を設定できます。
住宅ローンの適正な返済額はどのくらいですか?
一般的には、手取り月収の20〜25%以内が無理なく返済できる目安とされています。ただし、生活費・教育費・老後資金の積立などを差し引いた残額で判断することが重要で、年収倍率だけで決めるのは避けましょう。
ファイナンシャルプランナーへの相談費用はどのくらいかかりますか?
相談内容や事業者によって異なりますが、初回相談を無料で提供しているFPや不動産会社提携のFP相談サービスも多くあります。有料の場合でも1時間あたり5,000〜10,000円程度が一般的です。まずは無料相談から試してみるとよいでしょう。
子供が小さいうちに住宅を購入しても大丈夫ですか?
子供が小さいうちの購入は、ローンを長期間で組めるため月々の返済額を抑えやすいメリットがあります。一方で、教育費のピーク(大学進学時)と返済期間が重なる可能性もあるため、ライフプランシミュレーションで家計への影響を事前に確認することが大切です。
頭金はどのくらい用意すべきですか?
一般的には購入価格の10〜20%程度が目安とされています。頭金が多いほどローン総額と利息負担が減りますが、手元資金をすべて頭金に充てると教育費・老後資金の積立や緊急予備費が不足するリスクもあります。購入後も一定の流動性資金を確保したうえで頭金額を決めましょう。
関連記事
-

-
住宅の床暖房は必要?種類や費用から導入の判断まで解説
2026.08.19

-
-
現金一括で住宅購入する前に知っておきたいメリットと注意点
2026.07.22

-
-
角地の住宅はお得?メリットとデメリットを徹底解説
2026.06.11

カテゴリー
人気の記事


 AVANTIAクラブ 登録
 ログイン
Copyright © AVANTIA All right reserved.

 エリアから探す
 沿線から探す
 間取りから探す
 詳細条件から探す
 すべて見る