
全国版 トップページ > お役立ち情報・コラム > 住宅購入で築年数に迷ったら?後悔しない選び方がわかる
お家探しやご購入に役立つ情報が盛り沢山
お役立ち情報・コラム
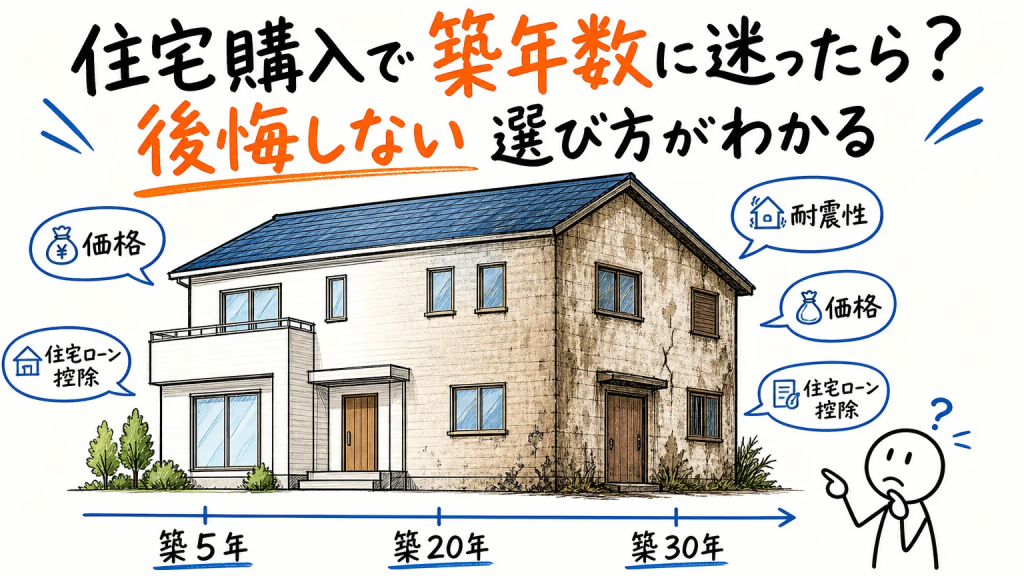
住宅購入で築年数に迷ったら?後悔しない選び方がわかる
目次
住宅購入を検討していると、同じエリア・広さの物件でも築年数によって価格が大きく異なることに気づく方は多いでしょう。築年数は資産価値だけでなく、住宅ローン控除や耐震性能にも関わる重要な判断材料です。この記事では、住宅購入における築年数の影響を整理し、新築と中古で迷う方が後悔しない物件選びをするための判断基準を分かりやすく解説します。
住宅購入で築年数が重要な理由と基本の考え方
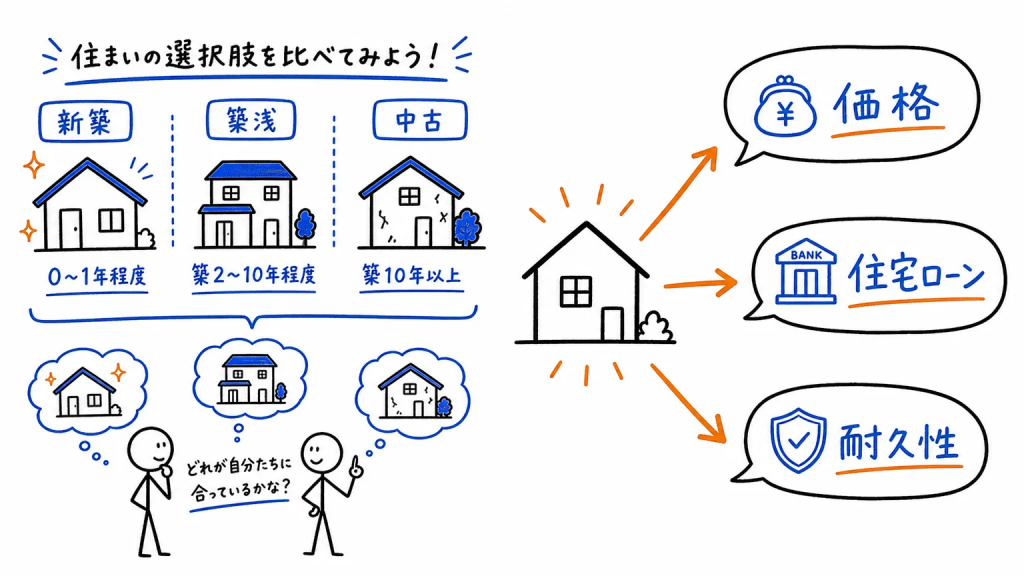
住宅購入を検討する際、多くの方が新築にするか中古にするかで悩みます。実はその判断の土台となるのが築年数です。価格や耐久性への影響は一般的に認められるほか、住宅ローン控除の適用条件にも築年数や耐震性能などが影響する場合があり、築年数は住まい選びのさまざまな判断軸に関わってきます。まずは用語の整理と、築年数が重要とされる理由を確認していきましょう。
「新築」「築浅」「中古」の定義と違い
不動産情報を見ていると「新築」「築浅」「中古」という言葉が並び、違いが分かりにくいと感じる方も多いでしょう。不動産の表示に関する公正競争規約では、建築後1年未満であり、かつ居住の用に供されたことがないものだけが「新築」と表示できるとされています。一方「築浅」には法律上の定義はなく、おおむね建築後5年以内、長くとも10年未満の比較的新しい中古物件を指すことが多い言葉です。それ以降の物件は一般的に「中古」と呼ばれます。東海エリアの物件情報を見る際も、この違いを押さえておくと誤解を防げます。
築年数が価格・ローン・耐久性に影響する理由
築年数が経つほど住宅の資産価値は下がっていきますが、その背景には税務上の減価償却という考え方があります。法定耐用年数は、法定上の使用可能期間までの期間として法令上で定められている年数であり、これをもとに評価額が年々減っていく仕組みです。この評価額の低下は、金融機関が住宅ローンの審査で担保価値を判断する材料にもなります。さらに建物の耐久性も築年数に応じて変化するため、価格・ローン・耐久性は互いに連動しているといえるでしょう。次の章では、価格がどのように変化するのか詳しく見ていきます。

築年数と価格の関係|どのくらい安くなる?
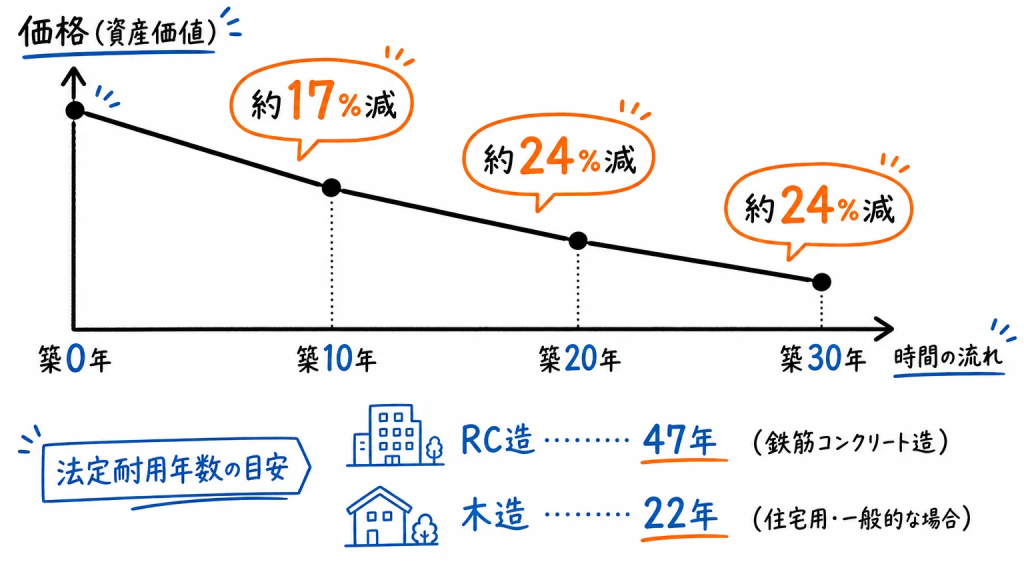
中古住宅・中古マンションの価格は築年数とともに下落しますが、そのペースは一定ではありません。下落のしくみと、目安となる法定耐用年数を理解しておくと、物件の価格が適正かどうかを見極めやすくなります。
築年数が上がるにつれて価格が下がるしくみ
中古マンションの価格は、新築から築10年程度までに大きく下がる傾向があります。東日本レインズのデータをもとにした調査では、価格の下落率は築10年~築15年で新築時から約17%程度、築16年~築20年では約24%程度に達するとされ、築5年~築10年では下落率が約6%にとどまるとの報告もあります。その後、中古マンションは築20年前後で価格が底を打ち、その後は下落が緩やかになる傾向がありますが、築25年を過ぎると建物の老朽化や修繕費の増加により、再び下落幅が広がるケースもあります。戸建てでも似た傾向がみられ、築年数は価格交渉の材料として役立ちます。
建物の法定耐用年数とは?価格の目安として知っておこう
建物の価格を考えるうえで参考になるのが法定耐用年数です。国税庁の耐用年数表では、住宅の法定耐用年数はRC造(鉄筋コンクリート造)で47年、金属造(鉄骨造)で19~34年、木造で22年と定められています。ただしこれはあくまで税務上の減価償却の基準であり、実際の建物寿命とは異なる点に注意が必要です。適切なメンテナンスがされていれば、この年数を超えても快適に住み続けられる住宅は珍しくありません。価格の目安として参考にしつつ、実際の建物状態も併せて確認しましょう。
築年数別のメリット・デメリット比較
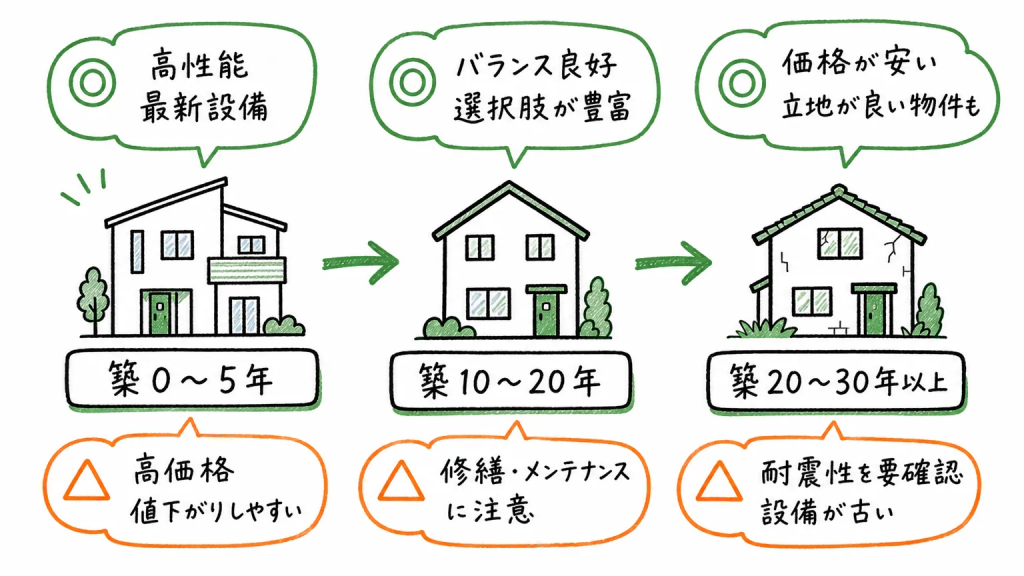
住宅の築年数には統一された公的基準があるわけではありませんが、ここでは便宜的に「築0~5年」「築10~20年」「築20~30年以上」の3つの年代に分けて考えると、特徴をつかみやすくなります。それぞれ価格や耐震性、設備の状態が異なるほか、住宅ローンの組みやすさも金融機関ごとの審査方針や担保評価、融資期間の設定など複数の要因によって変わってくるため、順に見ていきましょう。
新築・築浅(築0〜5年)のメリット・デメリット
新築・築浅の住宅は、最新の設備や高い耐震性・省エネ性能を備えている点が魅力です。建築基準法の最新の基準を満たしたばかりの建物が多く、住宅性能への安心感も得やすいでしょう。
一方で、次のようなデメリットも見逃せません。
- 価格が中古に比べて高くなりやすい
- 新築ならではのブランド価値が入居直後から薄れ、資産価値が早いペースで下がりやすい
- 築10年~築15年で新築時から約17%程度価格が下がるとの調査もあり、購入直後からの資産価値の下落を見込んでおく必要がある
将来の売却や住み替えも視野に入れるなら、こうした下落幅を踏まえた資金計画が欠かせません。
築10〜20年のメリット・デメリット
築10~20年の住宅は、価格の下落が緩やかになる時期に入り、価格と設備状態のバランスが取れた築年帯といえます。多くの物件が新耐震基準を満たしており、耐震性への不安も比較的少ない傾向です。
一方で、給排水管や外壁など設備の経年劣化が始まる時期でもあり、購入後にリフォームや部分的な修繕が必要になるケースもあります。価格と住宅性能のバランスを重視する方に向いている築年帯です。
築20〜30年以上のメリット・デメリット
築20~30年以上の住宅は、築30年を超えると築0~5年の物件と比べて価格が半分以下になる傾向があり、価格面で手が届きやすくなるのが大きな魅力です。土地の価値に近い価格で購入できることも珍しくありません。
一方で、1981年6月以前に建てられた物件は旧耐震基準に該当する可能性があり、大規模修繕や設備の更新にまとまった費用がかかることもあります。次の章では、住宅ローン控除と耐震基準の関係を詳しく確認していきましょう。
住宅ローン控除を使うための築年数の条件
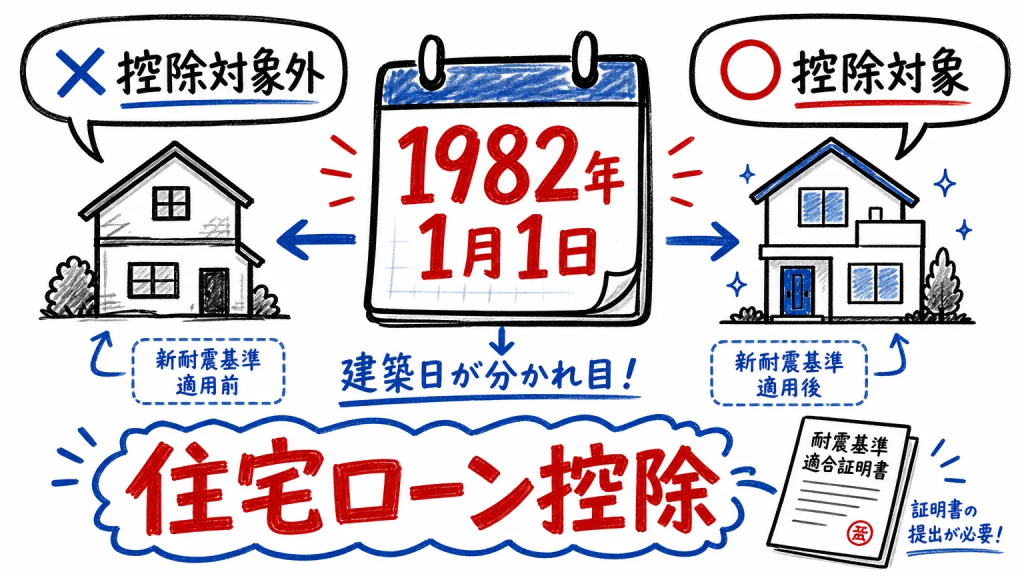
住宅ローン控除は中古住宅でも利用できますが、以前は築年数の要件が定められていました。2022年度の税制改正により、この要件は大きく見直されています。具体的な基準と耐震基準との関係を確認していきましょう。
控除を受けられる築年数の基準
以前の住宅ローン控除には、木造住宅など耐火建築物以外で築20年超、耐火建築物で築25年超の住宅について、現行の耐震基準への適合を証明する書類が必要という要件がありました。しかし2022年度税制改正により築年数要件が緩和され、1982年1月1日以降に建築されている、または新耐震基準への適合が証明される中古住宅であれば、住宅ローン減税の対象になるようになりました。登記簿上の建築日が1982年(昭和57年)1月1日以降であれば、新耐震基準適合住宅とみなされ、追加の証明書類がなくても控除の対象になります。
旧耐震・新耐震基準と住宅ローン審査への影響
新耐震基準は、一般的に1981年6月1日以降に建築確認を受けた住宅を指す一方、国税庁は住宅ローン控除の基準として1982年1月1日以後に建築されたものであることを示しています。この日付より前に建築確認を受けた旧耐震基準の物件は、住宅ローン控除を受けるために耐震基準適合証明書などの追加書類が必要になる場合があります。金融機関の担保評価にも影響することがあるため、購入前に建築確認日や耐震基準を確認しておくと安心です。次の章では、耐震基準そのものについてさらに詳しく解説します。

築年数ごとに異なる耐震基準と建物の安全性
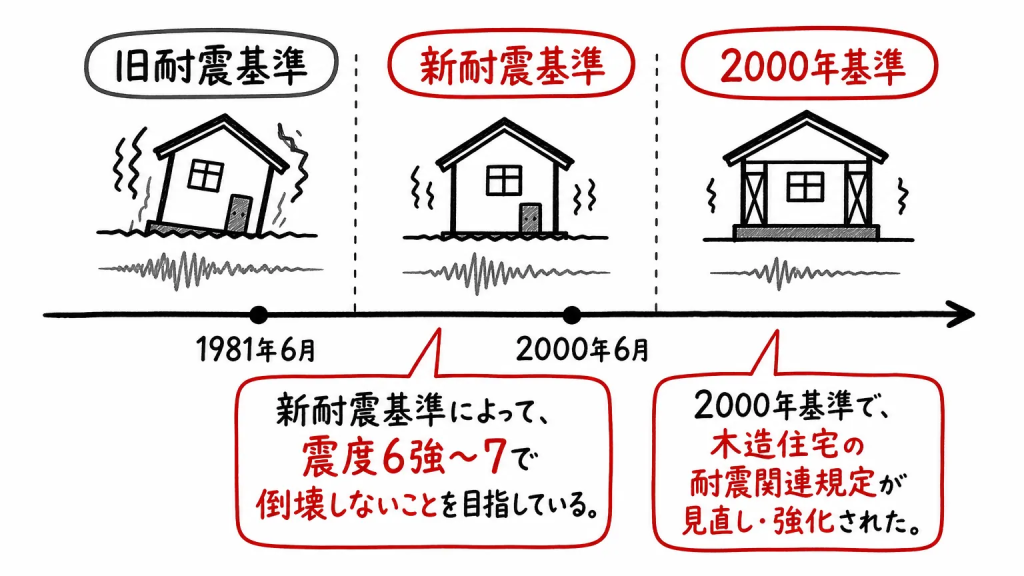
住宅の耐震性は、建てられた時期によって適用される基準が異なります。1981年の建築基準法関係の改正により、新たな耐震基準が制定されました。これが新耐震基準で、震度6強から7程度の大地震でも倒壊・崩壊しないことを目指す基準です。
さらに1995年の阪神淡路大震災を契機に、2000年6月に建築基準法が改正され、木造住宅の耐震関連規定が見直され、強化されました。この2000年基準では、地盤調査や基礎構造の耐力強化、柱・梁接合部の改良、耐力壁の配置バランス改善など、木造住宅を中心に実務的な強化が図られています。
つまり耐震基準の区分は、建築確認日を基準に見ると、1981年6月1日以前は旧耐震基準、1981年6月1日以降2000年5月31日までは新耐震基準、2000年6月1日以降は2000年基準(新・新耐震基準)と、おおよその区分ができます。ただし築年数だけで安全性を断定することはできません。新耐震基準の建物であっても、施工不良や老朽化によって耐震性が低下しているケースがあります。耐震改修の有無や、実際の耐震診断結果を確認することが欠かせません。中古住宅を検討する際は、耐震基準適合証明書の有無や、専門家によるホームインスペクションの活用を検討し、築年数の目安と合わせて実際の建物状態を確認する習慣をつけましょう。
自分に合った築年数の選び方|判断基準まとめ
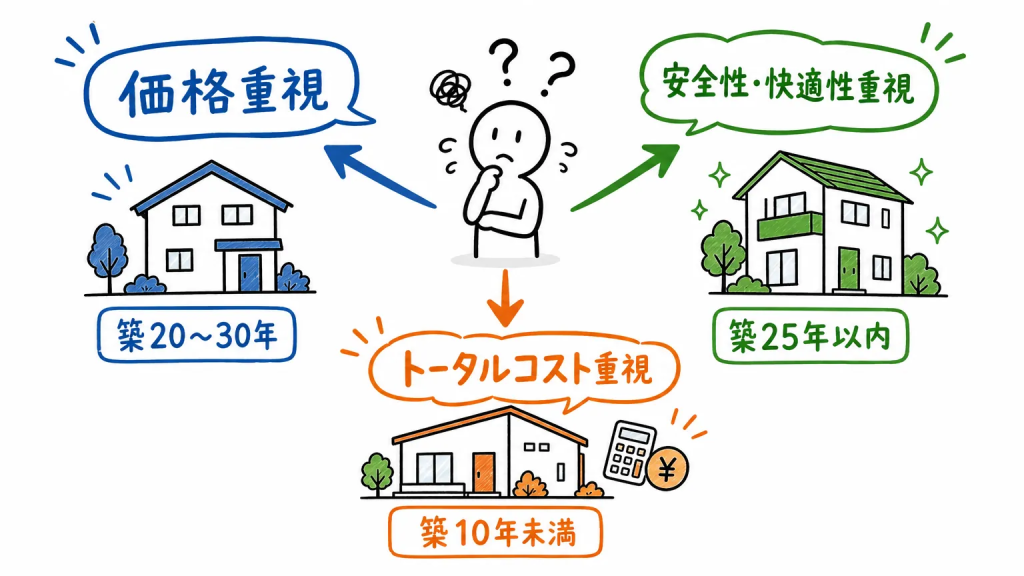
ここまで見てきた価格・耐震基準・住宅ローン控除・メリットデメリットを踏まえると、築年数の選び方は「価格重視」「安全性・快適性重視」「トータルコスト重視」の3つの軸で考えると分かりやすくなります。それぞれの考え方を見ていきましょう。
価格重視なら築何年が狙い目か
価格を最優先するなら、築20~30年以上の物件が狙い目です。木造住宅の法定耐用年数は22年とされており、木造住宅は築20年前後で建物部分の資産価値がほぼゼロに近づく傾向があります。実際の流通データでも築年数0~5年に対し築20年までで約24%価格が下がり、築30年を超えると半分以下になっているとの報告があり、築古の物件は土地の価値に近い価格で購入できる可能性が高まります。予算を抑えてリフォーム費用に回したい方に向いている選択です。
安全性・快適性重視なら築何年が適切か
安全性や住宅性能を重視するなら、新耐震基準(1981年6月以降)に加え、2000年基準を満たす築25年程度以内の物件が候補になります。この年代の物件は耐震性に加え断熱性能や設備も比較的新しく、快適性とのバランスが取りやすいのが特徴です。また築10~20年程度であれば価格の下落も落ち着いており、新築ほどの初期費用をかけずに一定の安心感を得やすいでしょう。安全性を重視する場合は、耐震基準適合証明書の有無も忘れずに確認しましょう。
リフォーム・修繕費用も含めてトータルコストで考える
物件価格の安さだけで判断すると、購入後のリフォーム費用で想定外の出費がかさむことがあります。一般的に築10年未満であれば数百万円程度の部分リフォームで済むケースが多い一方、築年数が30年以上の古い家をフルリフォームする場合、予算の目安は1,000万円以上になることもあります。
物件価格とリフォーム・修繕費用を合計したトータルコストで比較検討することが、後悔しない住宅購入のポイントです。判断に迷ったときは、ホームインスペクション(住宅診断)を活用し、専門家の目で建物の状態を確認してもらうと安心でしょう。
まとめ
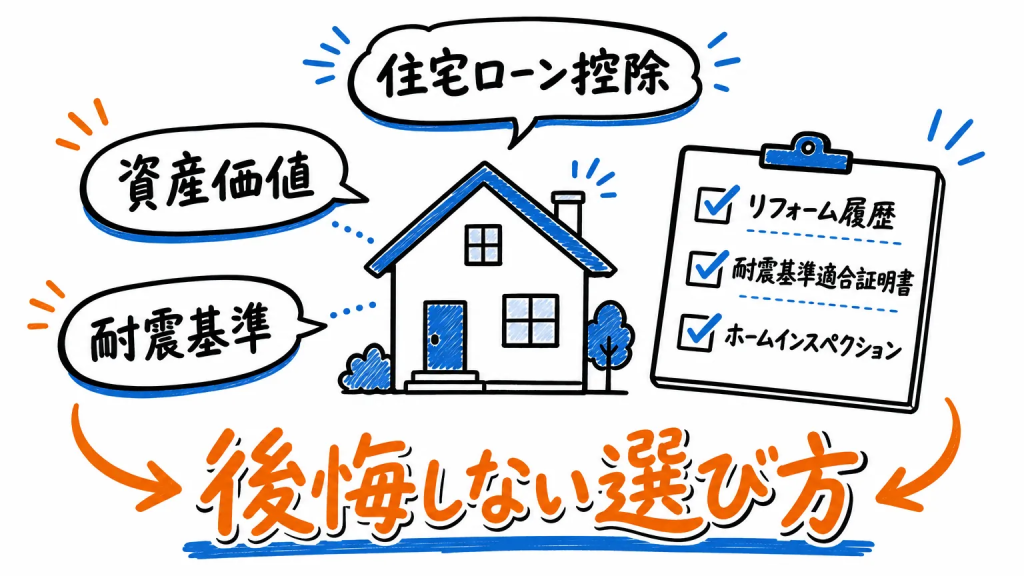
住宅購入において築年数は、資産価値・住宅ローン控除・耐震基準に大きく関わる重要な指標です。築浅は設備や耐震性に優れる一方で価格が高く、築古は価格を抑えられる一方で耐震性や修繕費用に注意が必要というように、それぞれの築年帯にメリットとデメリットがあります。築年数の目安だけで判断せず、リフォーム履歴や耐震基準適合証明書、ホームインスペクションの結果まで確認したうえで、ご自身の優先順位に合った物件を選びましょう。東海エリアで物件をお探しの方は、AVANTIA GROUPの東海エリア不動産情報サイトも物件選びの参考にしてみてください。
住宅購入 築年数についてよくある質問
住宅購入と築年数について、初心者の方から寄せられやすい質問をQ&A形式でまとめました。ここまでの内容を振り返りながら、疑問点を解消しておきましょう。
新築と中古はどちらがお得ですか?
一概にどちらが得とはいえません。新築は設備や耐震性が新しく安心感がありますが価格が高めです。中古は価格を抑えやすい一方、築年数に応じたリフォーム費用を見込む必要があります。予算や重視したいポイントに合わせて選びましょう。
築何年までなら住宅ローンが組みやすいですか?
明確な上限はありませんが、1981年6月1日以降に建築確認を受けた新耐震基準の物件は、住宅ローン審査で有利になりやすい傾向にあります。旧耐震基準の物件は、耐震基準適合証明書の取得状況によって組みやすさが変わります。
築古物件でも住宅ローン控除は使えますか?
住宅ローン控除の要件は税制改正により変わりますが、1981年6月1日以降に建築確認を受けた新耐震基準の住宅であれば、築年数の要件を満たしやすい傾向にあります。それ以前の物件でも、耐震基準適合証明書などで新耐震基準への適合が証明できれば控除を受けられる場合があります。詳細な要件は国税庁など最新の公的情報でご確認ください。
ホームインスペクションは必須ですか?
法律上の義務ではありませんが、特に築古物件を検討する場合は活用をおすすめします。建物の劣化状況や修繕の必要性を専門家の目で確認でき、購入後のトラブルを防ぎやすくなります。
築年数が古いマンションは資産価値がなくなりますか?
税法上の減価償却のための年数である法定耐用年数を超えても、建物としての価値がゼロになるわけではありません。管理状態や修繕履歴、立地によっては、築古でも一定の資産価値が保たれるケースもあります。
関連記事
-

-
新築カーテン費用の相場と賢く抑える方法を徹底解説
2026.10.13
-
-
建売住宅の外構工事で後悔しないための費用と進め方
2026.07.23
-
-
第一種低層住居専用地域とは?住宅購入前に知りたい基本と注意点
2026.07.28

カテゴリー
人気の記事


 AVANTIAクラブ 登録
 ログイン
Copyright © AVANTIA All right reserved.

 エリアから探す
 沿線から探す
 間取りから探す
 詳細条件から探す
 すべて見る